Trong thời gian gần đây, chính sách thuế GTGT đối với mặt hàng gỗ nhập khẩu, đặc biệt là gỗ có nguồn gốc từ rừng trồng và gỗ sơ chế thông thường, đang nhận được sự quan tâm lớn của các doanh nghiệp nhập khẩu, sản xuất và kinh doanh gỗ.
Một số doanh nghiệp gặp vướng mắc khi xác định hàng hóa có thuộc đối tượng không chịu thuế GTGT hay không, hồ sơ nào được sử dụng để chứng minh nguồn gốc gỗ rừng trồng, và trường hợp đã nộp thuế GTGT tại khâu nhập khẩu thì có được xử lý lại hay không.
Qua các công văn hướng dẫn của cơ quan quản lý nhà nước ban hành trong năm 2026, doanh nghiệp cần đặc biệt chú ý đến hai vấn đề cốt lõi: bản chất hàng hóa và hồ sơ chứng minh nguồn gốc gỗ.
1. Gỗ rừng trồng chưa chế biến hoặc chỉ qua sơ chế thông thường có thể thuộc đối tượng không chịu thuế GTGT
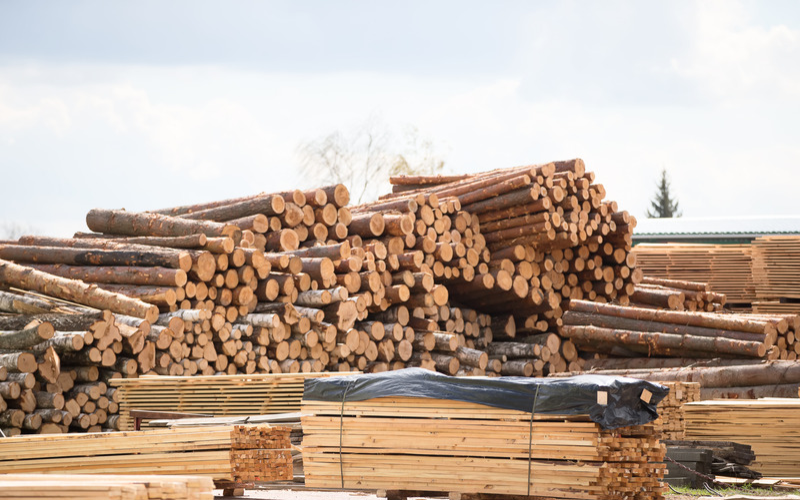
Theo quy định tại khoản 1 Điều 5 Luật Thuế GTGT số 48/2024/QH15 và khoản 1 Điều 4 Nghị định 181/2025/NĐ-CP, sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu thuộc đối tượng không chịu thuế GTGT.
Điều này có nghĩa là, đối với hàng hóa nhập khẩu là gỗ rừng trồng, nếu đáp ứng điều kiện về nguồn gốc và thuộc nhóm chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, doanh nghiệp có cơ sở để xác định hàng hóa thuộc đối tượng không chịu thuế GTGT tại khâu nhập khẩu.
Tuy nhiên, không phải cứ khai báo là gỗ nguyên liệu hoặc gỗ sơ chế thì mặc nhiên được áp dụng chính sách này. Doanh nghiệp cần chứng minh được nguồn gốc và đặc điểm thực tế của hàng hóa.
2. Những loại gỗ nào có thể được xem là gỗ sơ chế thông thường?
Theo hướng dẫn tại Thông tư 84/2025/TT-BNNMT và Công văn số 3276/LNKL-SDR ngày 27/10/2026 của Cục Lâm nghiệp và Kiểm lâm, một số công đoạn sơ chế ban đầu không làm thay đổi bản chất của gỗ có thể được xem là sơ chế thông thường.
Các công đoạn có thể bao gồm:
- Cắt, cưa, xẻ, chẻ;
- Bóc ván hoặc lạng ván;
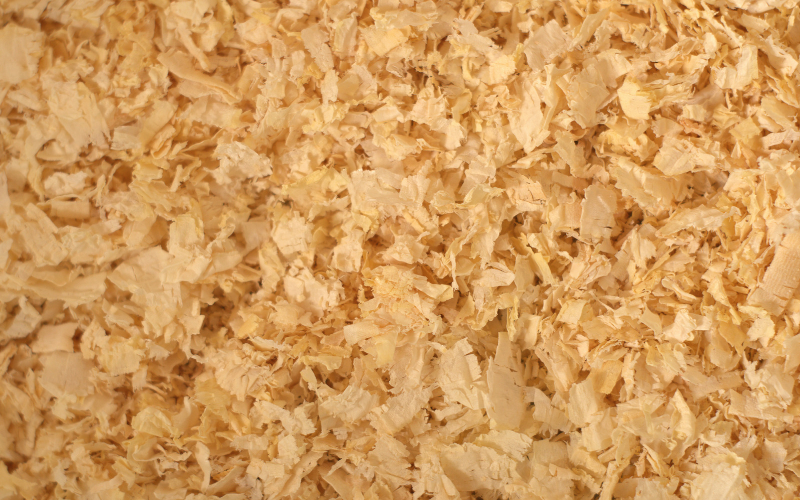
- Băm, nghiền;
- Một số công đoạn chế biến ban đầu nhằm tạo nguyên liệu hoặc bán thành phẩm cho quá trình sản xuất tiếp theo;
- Các công đoạn nhằm thuận lợi cho vận chuyển, lưu kho hoặc bảo quản.
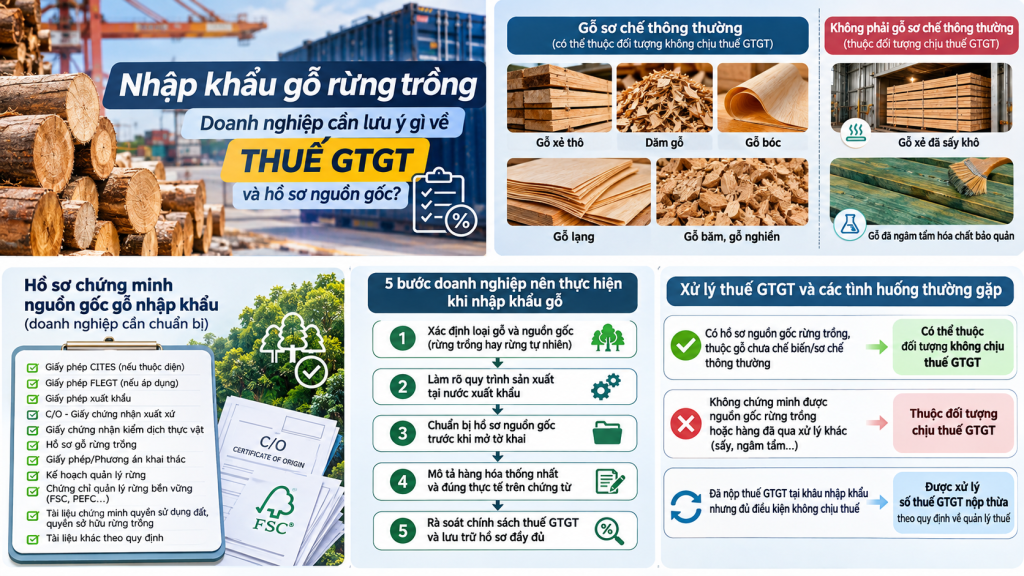
Một số dạng hàng hóa được đề cập trong hướng dẫn gồm gỗ xẻ thô, gỗ đẽo hộp, gỗ bóc hoặc gỗ lạng chưa ép thành ván ép, dăm gỗ và các sản phẩm gỗ sơ chế khác theo quy định.
Đặc biệt, Công văn số 3276/LNKL-SDR cũng nêu rõ rằng gỗ xẻ đã qua công đoạn sấy khô hoặc ngâm tẩm hóa chất bảo quản chưa thuộc phạm vi quy định là gỗ sơ chế thông thường theo nội dung hướng dẫn tại thời điểm ban hành công văn.
Vì vậy, doanh nghiệp không nên chỉ căn cứ vào tên thương mại của sản phẩm để xác định chính sách thuế, mà cần xem xét cụ thể:
- Gỗ có nguồn gốc từ rừng trồng hay không?
- Hàng hóa đã trải qua những công đoạn sản xuất nào?
- Công đoạn đó có làm thay đổi bản chất gỗ thành sản phẩm khác hay không?
- Hàng hóa thực tế là nguyên liệu, bán thành phẩm hay sản phẩm đã hoàn thiện?
3. Hồ sơ chứng minh nguồn gốc gỗ nhập khẩu là vấn đề doanh nghiệp cần đặc biệt quan tâm
Đây là một trong những nội dung quan trọng nhất được đề cập trong Công văn số 3276/LNKL-SDR.
Theo hướng dẫn, hồ sơ gỗ nhập khẩu được quy định tại Điều 7 Nghị định 102/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 42/2026/NĐ-CP.
Ngoài hồ sơ hải quan theo quy định, chủ gỗ nhập khẩu phải xuất trình các tài liệu chứng minh nguồn gốc gỗ theo từng trường hợp.
Các tài liệu có thể bao gồm:
- Bản sao giấy phép CITES xuất khẩu, nếu gỗ thuộc đối tượng phải có giấy phép CITES;
- Bản sao giấy phép FLEGT, đối với gỗ nhập khẩu từ quốc gia, vùng lãnh thổ thuộc phạm vi áp dụng;
- Giấy phép xuất khẩu;
- Giấy chứng nhận xuất xứ hàng hóa;
- Giấy chứng nhận kiểm dịch thực vật;
- Hồ sơ gỗ rừng trồng;
- Giấy phép khai thác hoặc phương án khai thác;
- Kế hoạch quản lý rừng;
- Chứng chỉ quản lý rừng bền vững hoặc chứng chỉ liên quan;
- Tài liệu chứng minh quyền sở hữu đất, quyền sử dụng đất hoặc quyền sở hữu rừng trồng hợp pháp;
- Các tài liệu khác do cơ quan có thẩm quyền của quốc gia khai thác hoặc quốc gia xuất khẩu cấp nhằm chứng minh gỗ được khai thác hợp pháp.
Lưu ý: Không phải mọi lô hàng đều cần tất cả các tài liệu nêu trên. Hồ sơ cần được xác định căn cứ vào loại gỗ, quốc gia khai thác, quốc gia xuất khẩu, loài gỗ và các quy định chuyên ngành áp dụng đối với lô hàng.
Doanh nghiệp nên yêu cầu nhà cung cấp chuẩn bị hồ sơ nguồn gốc ngay từ giai đoạn ký hợp đồng và trước khi hàng được vận chuyển về Việt Nam, thay vì đợi đến khi hàng cập cảng mới bắt đầu thu thập chứng từ.
4. Doanh nghiệp cần làm gì khi nhập khẩu gỗ để hạn chế rủi ro?
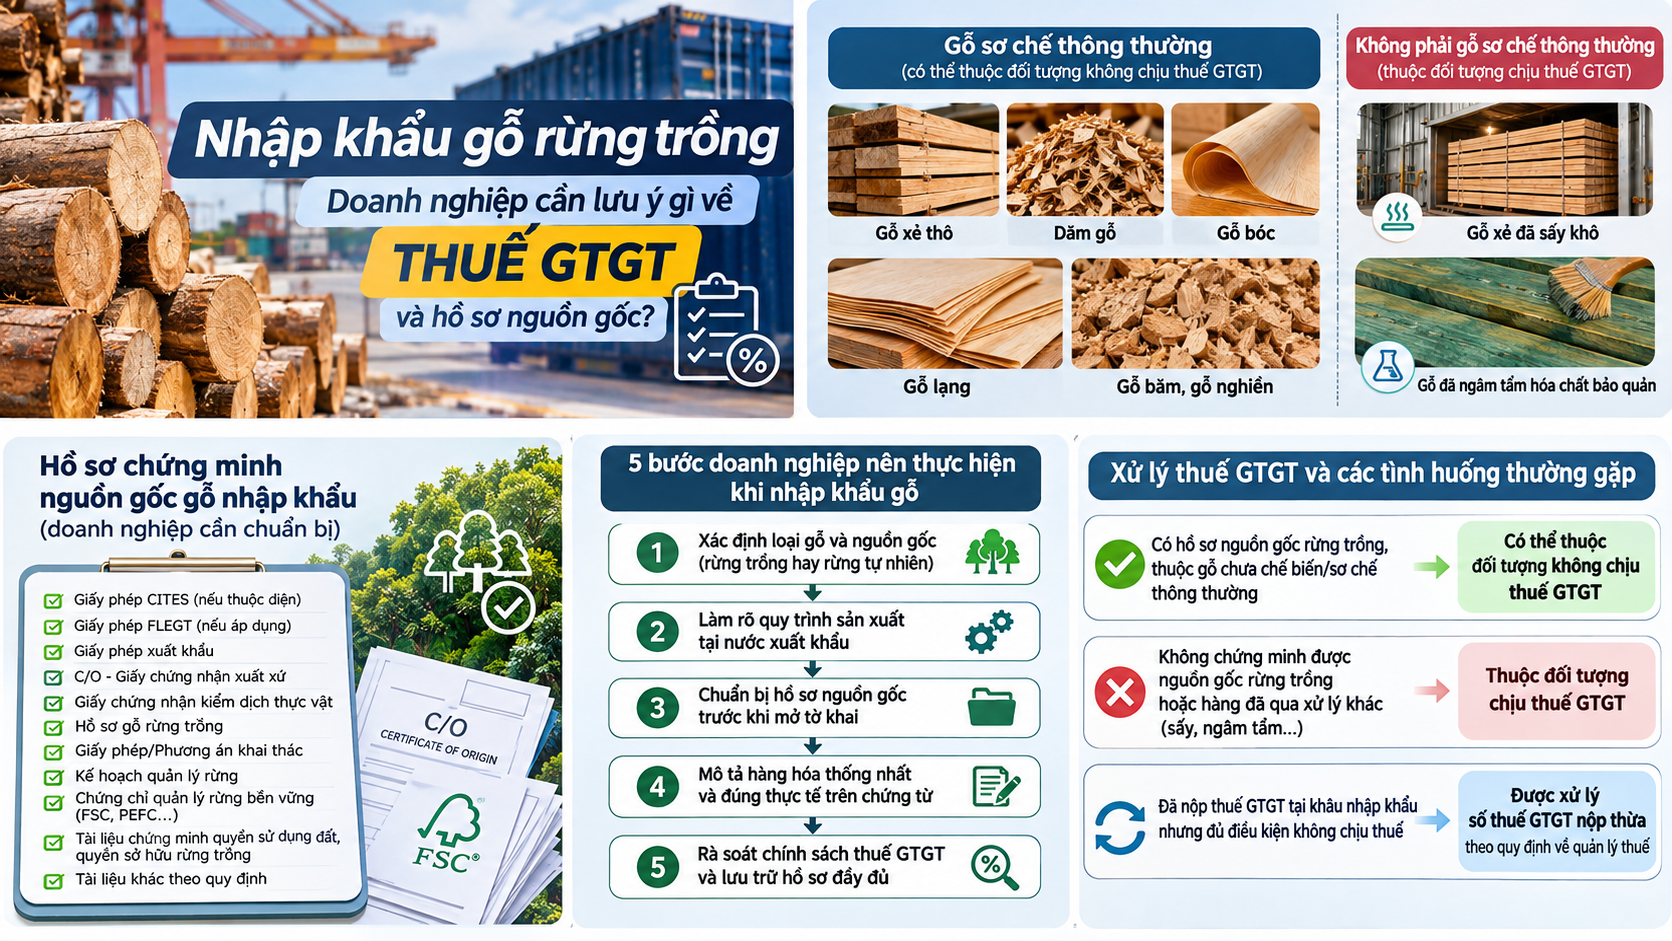
Bước 1: Xác định chính xác loại gỗ và nguồn gốc
Trước khi ký hợp đồng, cần xác định rõ:
- Tên thương mại và tên loài gỗ;
- Nguồn gốc: rừng trồng hay rừng tự nhiên;
- Quốc gia khai thác;
- Quốc gia xuất khẩu;
- Dạng hàng hóa: gỗ tròn, gỗ xẻ, gỗ thanh, gỗ bóc, gỗ lạng, dăm gỗ…;
- Kích thước, quy cách;
- Tình trạng xử lý hàng hóa.
Không nên chỉ sử dụng mô tả chung chung như “wood”, “timber” hoặc “wood material” trong bộ chứng từ.
Bước 2: Làm rõ quy trình sản xuất tại nước xuất khẩu
Doanh nghiệp cần yêu cầu nhà cung cấp mô tả cụ thể quy trình sản xuất, ví dụ:
Gỗ nguyên liệu → Cưa/xẻ theo kích thước → Sấy → Ngâm tẩm hóa chất bảo quản → Đóng gói xuất khẩu.
Việc xác định từng công đoạn sẽ giúp doanh nghiệp có cơ sở đánh giá hàng hóa thuộc nhóm gỗ chưa chế biến, sơ chế thông thường hay đã qua công đoạn xử lý khác.
Bước 3: Chuẩn bị hồ sơ nguồn gốc trước khi mở tờ khai
Đối với các lô hàng dự kiến áp dụng chính sách không chịu thuế GTGT, doanh nghiệp nên chuẩn bị trước bộ hồ sơ chứng minh nguồn gốc gỗ rừng trồng.
Không nên phụ thuộc hoàn toàn vào chứng từ thương mại như Invoice, Packing List hoặc Bill of Lading, bởi những chứng từ này không phải lúc nào cũng đủ để chứng minh nguồn gốc khai thác hợp pháp của gỗ.
Bước 4: Mô tả hàng hóa trên chứng từ thống nhất và đúng thực tế
Mô tả hàng hóa trên Invoice, Packing List, hợp đồng, chứng từ xuất xứ và hồ sơ nguồn gốc cần thống nhất.
Ví dụ, nếu hàng thực tế là gỗ xẻ đã sấy, doanh nghiệp cần thể hiện đúng đặc điểm này, thay vì chỉ khai “raw wood” hoặc “wood logs” để tạo thuận lợi về chính sách thuế.
Việc mô tả chính xác hàng hóa sẽ giúp hạn chế rủi ro khi cơ quan Hải quan kiểm tra hồ sơ hoặc kiểm tra thực tế hàng hóa.
5. Nếu đã nộp thuế GTGT tại khâu nhập khẩu thì có được xử lý lại không?
Theo Công văn số 18014/BTC-CHQ ngày 09/11/2026 của Bộ Tài chính, trường hợp doanh nghiệp xác định hàng hóa nhập khẩu là sản phẩm gỗ rừng trồng theo quy định và có hồ sơ chứng minh nguồn gốc rừng trồng, hàng hóa có thể thuộc đối tượng không chịu thuế GTGT.
Đối với trường hợp doanh nghiệp đã nộp thuế GTGT tại khâu nhập khẩu nhưng hàng hóa thuộc đối tượng không chịu thuế, cơ quan quản lý hướng dẫn việc xử lý số thuế GTGT nộp thừa thực hiện theo quy định pháp luật về quản lý thuế.
Ngược lại, trường hợp doanh nghiệp không cung cấp được hồ sơ gỗ nhập khẩu chứng minh nguồn gốc gỗ rừng trồng thì hàng hóa có thể thuộc đối tượng chịu thuế GTGT.
Do đó, doanh nghiệp đã nhập khẩu gỗ và từng nộp thuế GTGT cần chủ động rà soát:
- Các lô hàng đã nhập khẩu;
- Hồ sơ chứng minh nguồn gốc gỗ;
- Quy trình sản xuất và tình trạng hàng hóa;
- Tờ khai hải quan;
- Chứng từ nộp thuế GTGT;
- Hóa đơn và chứng từ liên quan.
Nếu có cơ sở xác định hàng hóa thuộc đối tượng không chịu thuế GTGT, doanh nghiệp nên liên hệ cơ quan thuế và cơ quan hải quan có liên quan để được hướng dẫn thủ tục xử lý cụ thể.
6. Trường hợp hóa đơn đã kê khai sai thuế suất cần xử lý như thế nào?
Công văn số 7021/CT-QLNT ngày 22/09/2026 của Cục Thuế cũng đề cập đến trường hợp hóa đơn đối với mặt hàng gỗ đã lập sai thuế suất.
Theo hướng dẫn tại công văn, trường hợp hóa đơn đã lập sai thuế suất cần được xử lý theo quy định pháp luật về hóa đơn và quản lý thuế tương ứng với thời điểm lập hóa đơn.
Doanh nghiệp cần rà soát riêng từng trường hợp:
- Hóa đơn đã lập;
- Thuế GTGT đã kê khai;
- Thuế GTGT đã nộp tại khâu nhập khẩu;
- Hồ sơ xác định hàng hóa thuộc đối tượng không chịu thuế;
- Các nghĩa vụ kê khai, điều chỉnh và xử lý thuế phát sinh.
Không nên tự ý điều chỉnh toàn bộ hóa đơn hoặc tự động bù trừ số thuế đã nộp khi chưa xác định rõ căn cứ và thủ tục xử lý phù hợp.
7. Kinh nghiệm thực tế dành cho doanh nghiệp nhập khẩu gỗ
Từ các hướng dẫn nêu trên, doanh nghiệp nhập khẩu gỗ nên xây dựng quy trình kiểm tra hồ sơ ngay từ trước khi hàng được vận chuyển.
Checklist đề xuất:
☐ Xác định đúng tên loài gỗ và nguồn gốc khai thác.
☐ Xác định gỗ có nguồn gốc từ rừng trồng hay rừng tự nhiên.
☐ Kiểm tra quốc gia khai thác và quốc gia xuất khẩu.
☐ Xác định hàng hóa đã qua những công đoạn chế biến nào.
☐ Đánh giá hàng hóa có thuộc nhóm chưa chế biến hoặc sơ chế thông thường hay không.
☐ Yêu cầu nhà cung cấp cung cấp hồ sơ chứng minh nguồn gốc gỗ hợp pháp.
☐ Kiểm tra yêu cầu CITES, FLEGT hoặc các quy định chuyên ngành liên quan, nếu áp dụng.
☐ Chuẩn bị hồ sơ gỗ nhập khẩu theo quy định.
☐ Kiểm tra sự thống nhất giữa Invoice, Packing List, hợp đồng và hồ sơ nguồn gốc.
☐ Rà soát chính sách thuế GTGT trước khi mở tờ khai.
☐ Lưu trữ đầy đủ hồ sơ để phục vụ việc kiểm tra, hậu kiểm và giải trình sau thông quan.
Kết luận
Đối với doanh nghiệp nhập khẩu gỗ, vấn đề quan trọng không chỉ là xác định mức thuế GTGT tại thời điểm mở tờ khai, mà còn là khả năng chứng minh nguồn gốc hợp pháp của gỗ và xác định chính xác tình trạng chế biến của hàng hóa.
Các công văn hướng dẫn gần đây cho thấy cơ quan quản lý đang làm rõ chính sách thuế GTGT đối với gỗ rừng trồng và gỗ sơ chế thông thường. Tuy nhiên, doanh nghiệp cần đánh giá từng lô hàng trên cơ sở hồ sơ thực tế, không nên áp dụng máy móc chính sách cho tất cả các loại gỗ nhập khẩu.
Khuyến nghị từ XNKHUB: Doanh nghiệp nên kiểm tra hồ sơ nguồn gốc gỗ ngay từ khâu mua hàng, trước khi hàng được vận chuyển về Việt Nam. Việc chuẩn bị đầy đủ chứng từ từ đầu sẽ giúp hạn chế rủi ro về thuế, thủ tục hải quan, chi phí phát sinh và các vấn đề trong quá trình hậu kiểm.
Bài viết được tổng hợp và chia sẻ từ các văn bản hướng dẫn của cơ quan quản lý nhà nước. Doanh nghiệp cần đối chiếu quy định hiện hành và hồ sơ thực tế của từng lô hàng trước khi thực hiện thủ tục.
- Tìm hiểu Incoterms – Ngôn ngữ chung của thương mại quốc tế
- Sầu riêng Việt Nam: Tiềm năng xuất khẩu và giải pháp nâng cao giá trị trên thị trường quốc tế
- Quy trình xuất nhập khẩu cơ bản – Hướng dẫn cho người mới bắt đầu
- Xu hướng Sale Logistics hiện đại – Khi công nghệ và trải nghiệm khách hàng lên ngôi
- Philippines tạm ngưng nhập khẩu gạo Việt Nam 60 ngày. Tác động, giải pháp ứng phó và cơ hội mở rộng sang thị trường Úc, châu Phi, Trung Quốc.